Know Your Customer (KYC) / Know Your Business (KYB)

KYC & KYB: Geschäftspartner prüfen - schnell, gründlich, an einem Ort.

Identifizierung, Screening und Monitoring erledigen Sie im AML desk von Kerberos Compliance in wenigen Schritten. Wird ein Fall komplex, übernehmen unsere Expert:innen - im selben System.

AML desk Auftragsübersicht

Vorgaben

Sie müssen wissen, mit wem Sie Geschäfte machen.

Gesetzliche Pflicht und Schutz vor Reputations- und Investmentrisiken

Bevor Sie eine Geschäftsbeziehung eingehen, sollten Sie wissen, wer dahintersteht und ob ein Risiko besteht. 

Für viele ist das Pflicht: Wer dem Geldwäschegesetz unterliegt, muss seine Vertragspartner identifizieren und ihr Risiko bewerten. Die Sanktionsprüfung trifft sogar nahezu jedes Unternehmen - branchenunabhängig und selbst bei rein inländischen Geschäften. 

KYC-Dashboard im AML desk
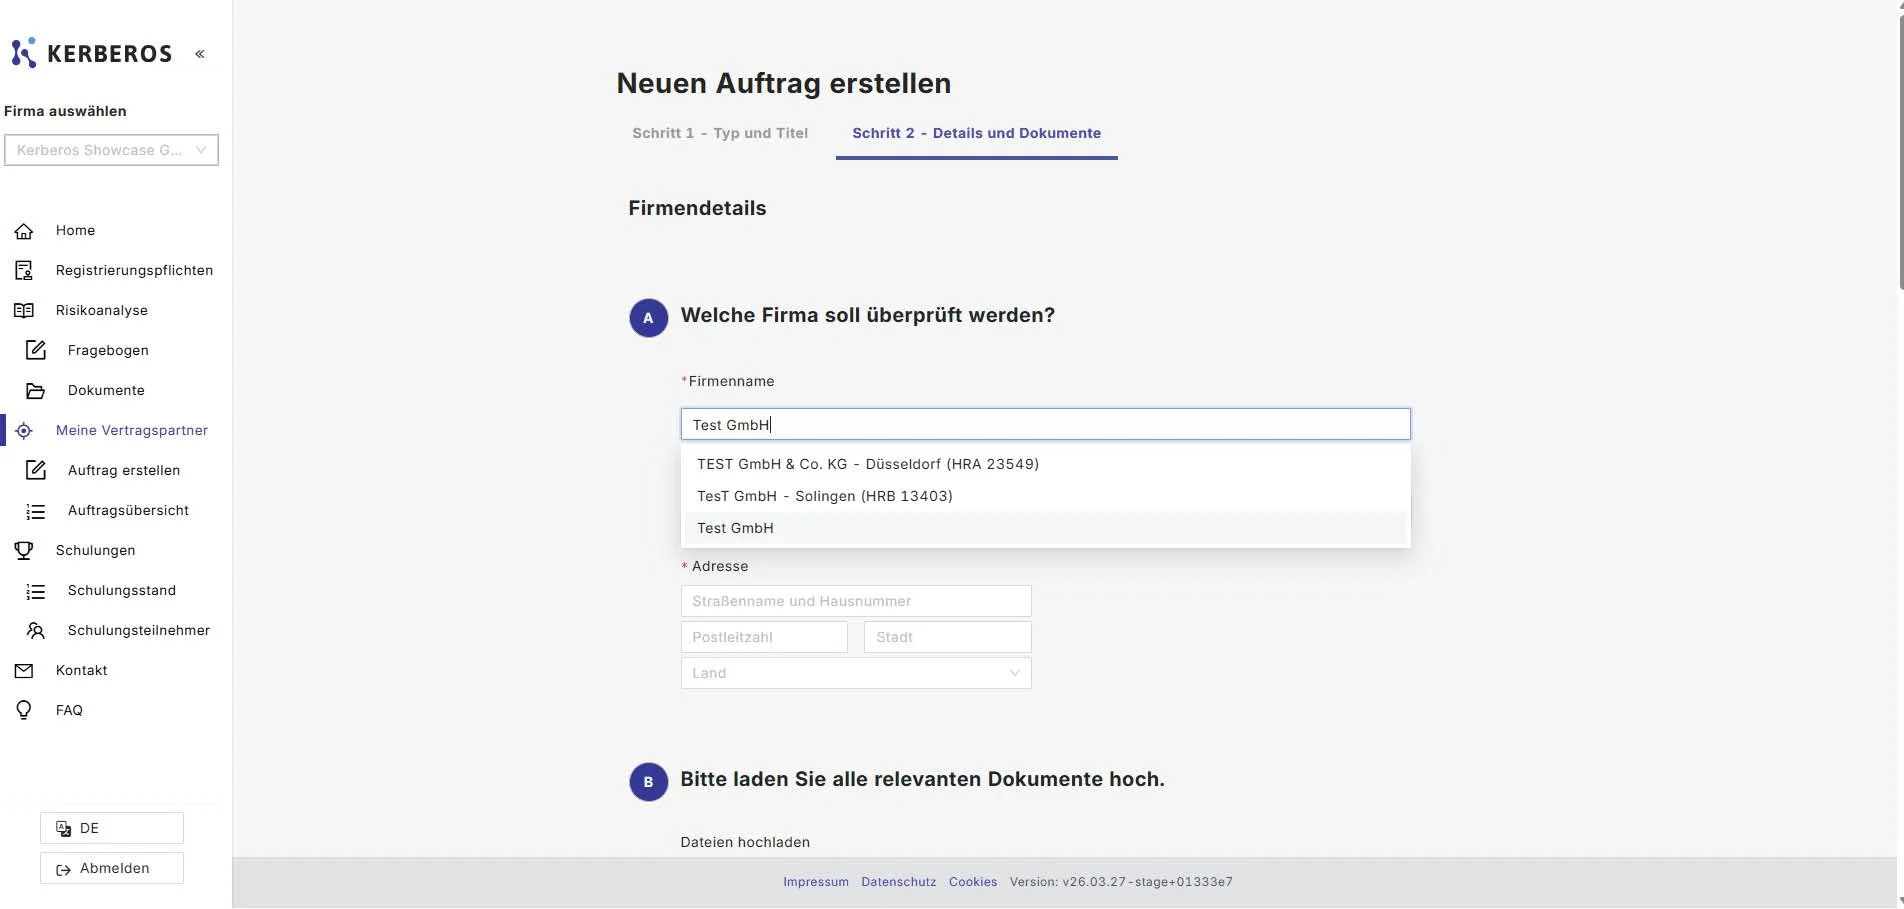
Eingabemaske für KYC/KYB-Checks AML desk
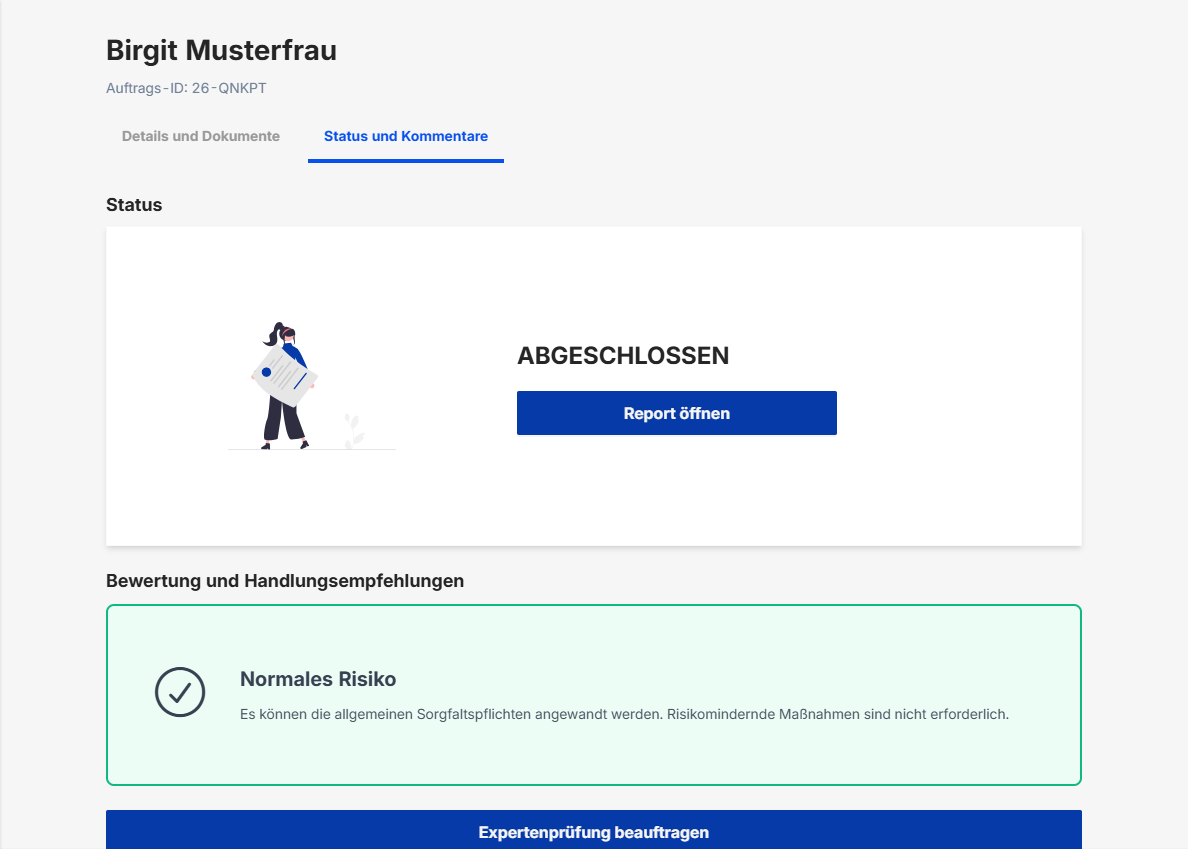
KYC Ergebnis im AML desk

Was auch immer Ihr Anlass ist - gesetzliche Pflicht, Anforderung Ihrer Geschäftspartner oder um zu wissen, wer wirtschaftlich Berechtigter (UBO) eines Unternehmens ist: Wir haben die passende Prüfung. 

Die Routine erledigen Sie im AML desk in wenigen Schritten - von der einzelnen Prüfung bis zur laufenden Überwachung, denn Sanktionslisten ändern sich fast täglich. Wird ein Fall komplex, übernehmen unsere Expert:innen im selben System. Sie bekommen keine Datentabelle, sondern eine Grundlage, auf der Sie entscheiden können.

Leistungen auf einen Blick

Alles für die Geschäftspartnerprüfung - an einem Ort.

KYC, KYB, Screening und Monitoring laufen zusammen im AML desk - ob Person oder Unternehmen, einmalig oder laufend.

KYC - Personen prüfen

Identifizierung natürlicher Personen inkl. Ausweisprüfung, auf Wunsch aus der Ferne per VideoIdent oder eID. Abgleich gegen Datenbanken von Politisch exponierten Personen (PEPs), Sanktionslisten und Hochrisikoländer; bei Bedarf Erfassung der wirtschaftlich Berechtigten. Ergebnis: ein digitaler KYC-Report mit Risikofaktoren und Handlungsempfehlung.

KYB - Unternehmen prüfen

Prüfung juristischer Personen und Personengesellschaften: Unternehmensdaten, handelnde Personen und - zentral - die wirtschaftlich Berechtigten (UBO), ermittelt über Gesellschafterliste, Transparenzregister und weitere bereitgestellte Dokumente, auch bei mehrstufigen Strukturen. Ergebnis: ein digitaler KYB-Report mit Struktur, Risikofaktoren und Handlungsempfehlung.

Weitere Intelligence Services

Enhanced Due Diligence

KYC/KYB zzgl. OSINT Recherchen (Media/Social u.a.), kontinuierliche Überwachung und Expertenunterstützung.

Compliance Screening

Abgleich gegen PEP, Sanktionen, Hochrisikoländer, regulatorische Watchlists sowie Fahndungs- und Strafregister.

Kontinuierliches Monitoring

Fortlaufendes Screening von Partnern inkl. täglichem Listenabgleich - Meldung, sobald sich etwas ändert.

Fernidentifizierung

Identitätsprüfung aus der Ferne per VideoIdent oder eID.

Registerabruf

Auszüge aus deutschen sowie internationalen Registern & Transparenzregisterabgleich direkt im Prozess.

Adverse Media / Reputationsprüfung

Entdeckung potenziell relevanter Risiken anhand von nationalen und internationalen Presse- und Nachrichtenquellen. 

Reine Daten-ToolsKerberos Compliance
Was Sie erhaltenTreffer-Übersicht + ggf. Risiko-Scores✓ Einordnung + Handlungsempfehlung
Komplexe FälleInhouse-Expertise benötigt✓ Kerberos-Experte übernimmt im AML desk
Preis-StaffelungHäufig unflexible Mindestabnahme✓ Flexibel skalierbar ab einer Prüfung
AusrichtungStandardisierte Vorlage✓ Deutsche Aufsichtspraxis

Was uns unterscheidet

Andere liefern Daten.
Wir liefern die Grundlage für Ihre Entscheidung.

Einordnung statt Rohdaten

Jede Prüfung endet mit einer Bewertung der Risikofaktoren und einer Handlungsempfehlung - an der deutschen Aufsichtspraxis ausgerichtet. Die Entscheidung bleibt bei Ihnen, belastbar und nachvollziehbar begründet.

Der Experte übernimmt - im selben System

Stößt eine Prüfung an Grenzen, übernehmen unsere Analyst:innen ohne Anbieterwechsel. Beispiel: ein Firmengeflecht mit Offshore-Ebenen - wir ermitteln die wirtschaftlich Berechtigten und dokumentieren den Weg dorthin.

Prüfen, so viel Sie brauchen

Einzelne Prüfungen ohne Mindestabnahme - oder gestaffelte Konditionen bei planbarem Volumen. Unabhängig vom Volumen stehen Ihnen alle Intelligence-Services über den AML desk zur Verfügung.

Ihre Vorteile

Kosten, die zu Ihrem Bedarf passen.

Niedrige Einstiegshürde

Die Plattform macht das Standardgeschäft bezahlbar - Sie starten klein und skalieren mit Ihrem Bedarf.

Sie zahlen, was Sie nutzen

Vertiefte Analyse kommt dazu, wenn ein Fall es verlangt - nicht als pauschale Stundenrechnung auf alles.

Faire Mengenlogik

On Demand für kleine Bedarfe ohne Mindestabnahme, gestaffelte Konditionen nach Volumen.

Analytics Expert - Individuelle, Tiefe Recherchen

Recherche, zugeschnitten auf Ihren Bedarf.

Verschachtelte Eigentümerstrukturen, ein Gegenüber mit vielen offenen Fragen, Entscheidungen mit großer Tragweite oder mögliche Reputationsrisiken: Bei erhöhtem Risiko verlangt das Geldwäschegesetz verstärkte Sorgfaltspflichten (Enhanced Due Diligence, eDD). Die Standardprüfung (KYC/KYB) im AML desk ist die Grundlage. Wo sie nicht ausreicht, übernehmen unsere Analytics Expert:innen, im selben System und ohne Anbieterwechsel.

Sie recherchieren in der Tiefe: Beteiligungsstrukturen über mehrere Ebenen bis zu den wirtschaftlich Berechtigten, Netzwerke, Verbindungen und Abhängigkeiten sowie Presse- und Medienberichte. Dafür werten sie Register, Datenbanken und offene Quellen aus (OSINT, Open Source Intelligence) und ordnen das Ergebnis nach deutschem GwG ein. Inhalt, Umfang, Häufigkeit und Ergebnisform legen wir vorab gemeinsam fest, von der grafischen Netzwerkdarstellung über die Adverse-Media-Recherche bis zum Business Partner Due Diligence Report. Auf Wunsch überwachen wir den Fall laufend weiter.

Für wen

Für wen die Geschäftspartnerprüfung zählt.

Ob aus gesetzlicher Pflicht oder aus eigenem Interesse - die Prüfung betrifft Unternehmen quer durch alle Branchen.

Ab wann muss ein Immobilienmakler eine KYC-Prüfung von Käufer und Verkäufer durchführen?

Nach § 2 Abs. 1 Nr. 14 GwG i.V.m. § 11 Abs. 2 GwG greift die KYC-Pflicht, sobald ernsthaftes Interesse und hinreichend bestimmte Vertragsparteien vorliegen - unabhängig davon, ob der Kauf zustande kommt.

Beispiel: Ein Makler vermittelt eine Eigentumswohnung für 450.000 €. Sobald ein Interessent nach der Besichtigung ernsthaftes Interesse bekundet und Käufer sowie Objekt hinreichend bestimmt sind, identifiziert der Makler Käufer und Verkäufer per Ausweisdokument, erhebt bei einer Käufer-GmbH zusätzlich die Angaben zum wirtschaftlich Berechtigten direkt beim Vertragspartner und gleicht sie zur Überprüfung mit dem Transparenzregister, Listen politisch exponierter Personen sowie Hochrisikoländerlisten ab und führt eine dokumentierte nachvollziehbare Risikobewertung durch - unabhängig davon, ob der Kauf am Ende notariell beurkundet wird.

Welche KYC-Prüfung muss ein Steuerberater bei einem neuen Mandat durchführen?

Nach § 2 Abs. 1 Nr. 12 GwG zählen Steuerberater, Steuerbevollmächtigte, Wirtschaftsprüfer und vereidigte Buchprüfer zu den Verpflichteten; nach § 10 Abs. 1 i.V.m. § 11 Abs. 1 GwG müssen sie den Mandanten sowie bei Unternehmen den wirtschaftlich Berechtigten vor Mandatsbeginn identifizieren.

Beispiel: Ein Steuerberater übernimmt das Mandat für eine neu gegründete GmbH (Jahresabschluss, laufende Buchführung). Vor Mandatsbeginn identifiziert er den Geschäftsführer per Ausweisdokument, erhebt die Angaben zum wirtschaftlich Berechtigten der GmbH direkt beim Mandanten und gleicht sie zur Überprüfung mit dem Transparenzregister ab; eine mehrstufige, verschachtelte Beteiligungsstruktur fließt als Risikofaktor in die Einstufung des Mandats ein - zwingend verstärkte Sorgfaltspflichten nach § 15 Abs. 3 GwG lösen insbesondere ein Gesellschafter aus einem EU-gelisteten Hochrisiko-Drittstaat oder eine politisch exponierte Person (PEP) als wirtschaftlich Berechtigter aus, nicht schon ein Auslandsbezug allein.

Welche KYC/KYB-Prüfung führt ein Notar vor der Beurkundung durch?

Bei Beteiligung an Kataloggeschäften (bspw. Immobilien- oder Gesellschaftstransaktionen) zählen Notare und Rechtsanwälte nach § 2 Abs. 1 Nr. 10 GwG zu den Verpflichteten und müssen Vertragsparteien sowie bei Unternehmen den wirtschaftlich Berechtigten identifizieren - die konkreten Sorgfaltspflichten ergeben sich aus §§ 10 ff. GwG.

Beispiel: Ein Notar beurkundet einen Grundstückskaufvertrag über 800.000 €. Vor der Beurkundung identifiziert er Käufer und Verkäufer und erhebt bei einer Käufer-GmbH die Angaben zum wirtschaftlich Berechtigten direkt bei den Beteiligten und gleicht sie mit den Angaben im Transparenzregister ab - können diese Sorgfaltspflichten nicht erfüllt werden, muss der Notar die Beurkundung nach § 10 Abs. 9 GwG ablehnen. Ein zusätzlicher Sanktionslistenabgleich beider Parteien ist ebenfalls üblich, folgt aber aus dem AWG/EU-Sanktionsrecht und nicht aus dem GwG. Bei Kerberos Compliance wird bei jeder KYC/KYB-Prüfung automatisch ein Sanktionslistenabgleich vorgenommen.

Ab welchem Bargeldbetrag muss ein Güterhändler eine KYC-Prüfung seines Kunden durchführen?

Güterhändler zählen nach § 2 Abs. 1 Nr. 16 GwG unbedingt zu den Verpflichteten; die KYC-Pflicht (Identifizierung) wird erst ab warenartspezifischen Bargeld-Schwellenwerten nach § 10 Abs. 6a GwG ausgelöst.

Beispiel: Ein Kunsthändler verkauft ein Gemälde für 11.000 € in bar. Da der Betrag die warenartspezifische Schwelle für Kunstgegenstände überschreitet, identifiziert er den Käufer per Ausweisdokument, führt einen Abgleich mit Hochrisikoländer- und Listen politisch exponierter Personen (PEP) durch, gleicht die Angaben über wirtschaftlich Berechtigte bei juristischen Personen mit den Angaben im Transparenzregister ab und klärt die Herkunft des Bargelds - bei Zahlungen unterhalb der Schwelle wäre diese Prüfung nicht ausgelöst worden.

Wann muss ein Versicherungsvermittler eine KYC-Prüfung des Versicherungsnehmers durchführen?

Vor Abschluss von Lebensversicherungen und Kapitalisierungsprodukten - geregelt in § 2 Abs. 1 Nr. 7 und Nr. 8 GwG für Versicherungsunternehmen und ihre Vermittler.

Beispiel: Ein Vermittler schließt eine kapitalbildende Lebensversicherung mit einem Einmalbeitrag von 50.000 € ab. Vor Vertragsabschluss identifiziert er den Versicherungsnehmer und den Bezugsberechtigten und erfüllt die allgemeinen Sorgfaltspflichten inklusive einer Risikoeinschätzung sowie ggf. verstärkte Sorgfaltspflichten, bevor die Police ausgestellt wird.

Was gehört zur KYB-Prüfung bei der Kontoeröffnung für ein Unternehmen?

Kreditinstitute (§ 2 Abs. 1 Nr. 1 GwG) sowie Zahlungs- und E-Geld-Institute (§ 2 Abs. 1 Nr. 3 GwG) müssen nach § 10 Abs. 1 i.V.m. § 11 Abs. 1 GwG Identität und wirtschaftlich Berechtigte des Unternehmens grundsätzlich vor Kontoeröffnung feststellen - bei geringem Risiko darf die Prüfung auch währenddessen abgeschlossen werden.

Beispiel: Ein Zahlungsinstitut eröffnet ein Geschäftskonto für eine neu gegründete GmbH. Es identifiziert den Geschäftsführer per Ausweiskopie, holt einen aktuellen Handelsregisterauszug ein, erhebt die Angaben zum wirtschaftlich Berechtigten direkt bei der GmbH und gleicht sie zur Überprüfung mit dem Transparenzregister, PEP-Datenbanken und Hochrisikoländerlisten ab, bevor es ein Risikoprofil für die laufende Überwachung der Kontobewegungen anlegt.

Welche KYC-Prüfung führt eine Kapitalverwaltungsgesellschaft beim Investoren-Onboarding durch?

Kapitalverwaltungsgesellschaften nach dem KAGB zählen nach § 2 Abs. 1 Nr. 9 GwG zu den Verpflichteten und müssen nach § 10 Abs. 1 i.V.m. § 11 Abs. 1 GwG Anleger sowie bei institutionellen Anlegern den wirtschaftlich Berechtigten vor der Fondszeichnung identifizieren.


Beispiel: Eine Kapitalverwaltungsgesellschaft nimmt eine ausländische Holdinggesellschaft als institutionellen Anleger in einen Immobilienfonds auf. Vor der Zeichnung identifiziert sie die Holding anhand ihres Registerauszugs und ermittelt die natürlichen Personen hinter der mehrstufigen Beteiligungsstruktur als wirtschaftlich Berechtigte, hält hierbei die allgemeinen und ggf. verstärkte Sorgfaltspflichten ein und entscheidet auf dieser Basis risikoanagemenssen und nachvollziehbar dokumentiert über die Fortführung der Geschäftsbeziehung.

Warum sollten Unternehmen ohne GwG-Pflicht ihre Geschäftspartner trotzdem per KYB prüfen?

Weil das Risiko nicht am Verpflichtetenkatalog des GwG (§ 2 Abs. 1 GwG) endet: EU-Sanktionsverordnungen verbieten Geschäfte mit gelisteten Personen und Unternehmen unabhängig von einer GwG-Pflicht. Hinzu kommen wirtschaftliche Gründe wie Betrugs- und Reputationsschutz.

Beispiel: Ein mittelständisches Unternehmen, dass nicht nach dem Geldwäschegesetz verpflichtet ist, will einen neuen Zulieferer aus dem Ausland unter Vertrag nehmen. Ohne gesetzliche Pflicht nach dem Geldwäschegesetz (wohl aber nach dem Außenwirtschaftsgesetz (AWG)) führt er eine KYC/KYB-Prüfung durch und prüft, ob der Zulieferer im Handelsregister existiert und ob Geschäftsführer oder Gesellschafter auf EU-Sanktionslisten stehen - erst nach dieser Prüfung wird der Vertrag unterschrieben. Damit schützt er die Reputation seines Unternehmens und beugt auch Sanktionsumgehung vor.


Integration / API

Prüfungen direkt in Ihre Systeme integrieren.

Über unsere API lösen Sie Prüfungen automatisch aus Ihren eigenen Anwendungen aus - etwa in Ihrer Onboarding-Strecke, Ihrem CRM oder Ihrer Investorenverwaltung. Die Ergebnisse kommen strukturiert zurück und lassen sich unmittelbar weiterverarbeiten. Den Funktionsumfang bauen wir laufend aus.

Vertrauen

Warum Unternehmen mit uns arbeiten.

Sitz in Köln, deutsche Aufsichtspraxis

Keine Standard-Vorlagen, sondern Prüfungen, die zum deutschen Rechtsrahmen passen.

Zertifiziert: ISO 27001, 27701, 37301

Informationssicherheit, Datenschutz und Compliance-Management extern geprüft.

Dokumentation, die standhält

Jede Prüfung und Risikoeinschätzung nachvollziehbar erfasst und im AML desk über die geldwäscherechtlichen Fristen aufbewahrt.

Expertise im Haus

Dieselben Fachleute, die die Prüfungen verantworten, entwickeln den AML desk weiter.


Unsere Intelligence in Zahlen

~120.000
Prüfungen pro Jahr über den AML desk
+20 %
mehr Prüfungen als im Vorjahr
~10.000
Stunden Expert:innen-Analyse für komplexe Fälle

Sehen Sie, was am Ende herauskommt.

In einem kurzen Gespräch klären wir Ihren Bedarf und zeigen Ihnen den AML desk an einem konkreten Beispiel. Auf Wunsch vorab ein Muster-Report - damit Sie sehen, wie ein Ergebnis mit Handlungsempfehlung aussieht. 

Häufige Fragen

Muss ich meine Geschäftspartner prüfen, wenn ich nicht dem Geldwäschegesetz unterliege?

Oft ja. Die Prüfung gegen Sanktionslisten betrifft nahezu jedes Unternehmen - unabhängig von Branche und Größe und selbst bei rein inländischen Geschäften. Dazu kommen Anforderungen bspw. aus Gründen des Reputationsschutzes und das eigene Interesse, zu wissen, mit wem man Geschäfte macht. Ob und in welchem Umfang Sie prüfen sollten, schauen wir uns gemeinsam für Ihre Situation an.
Was ändert sich mit der EU-Geldwäscheverordnung (AMLR)?

Die AMLR vereinheitlicht die Geldwäsche-Anforderungen EU-weit und baut die Pflichten weiter aus - auch bei der Prüfung von Geschäftspartnern und deren wirtschaftlich Berechtigten. Für viele Unternehmen heißt das: mehr Dokumentation, engere Fristen. Was das konkret für Sie bedeutet, ordnen wir im Gespräch ein.

Wer trägt am Ende die Verantwortung für die Entscheidung?

Unsere Prüfungen liefern Ihnen eine belastbare Grundlage samt Handlungsempfehlung - die Entscheidung über eine Geschäftsbeziehung bleibt bei Ihnen. Wir sorgen dafür, dass die Grundlagen für Ihre Entscheidungen nachvollziehbar und dokumentiert sind.